
測定という行為は、測定対象に対して中立ではない
測定は、対象の状態を客観的に把握するための手段と考えられています。 しかし、人間の認識や行動を測定する場合、測定するという行為そのものが対象に影響を与える可能性があります。 さらに、測定結果を評価指標として利用することで、人々の行動が変わることもあります。
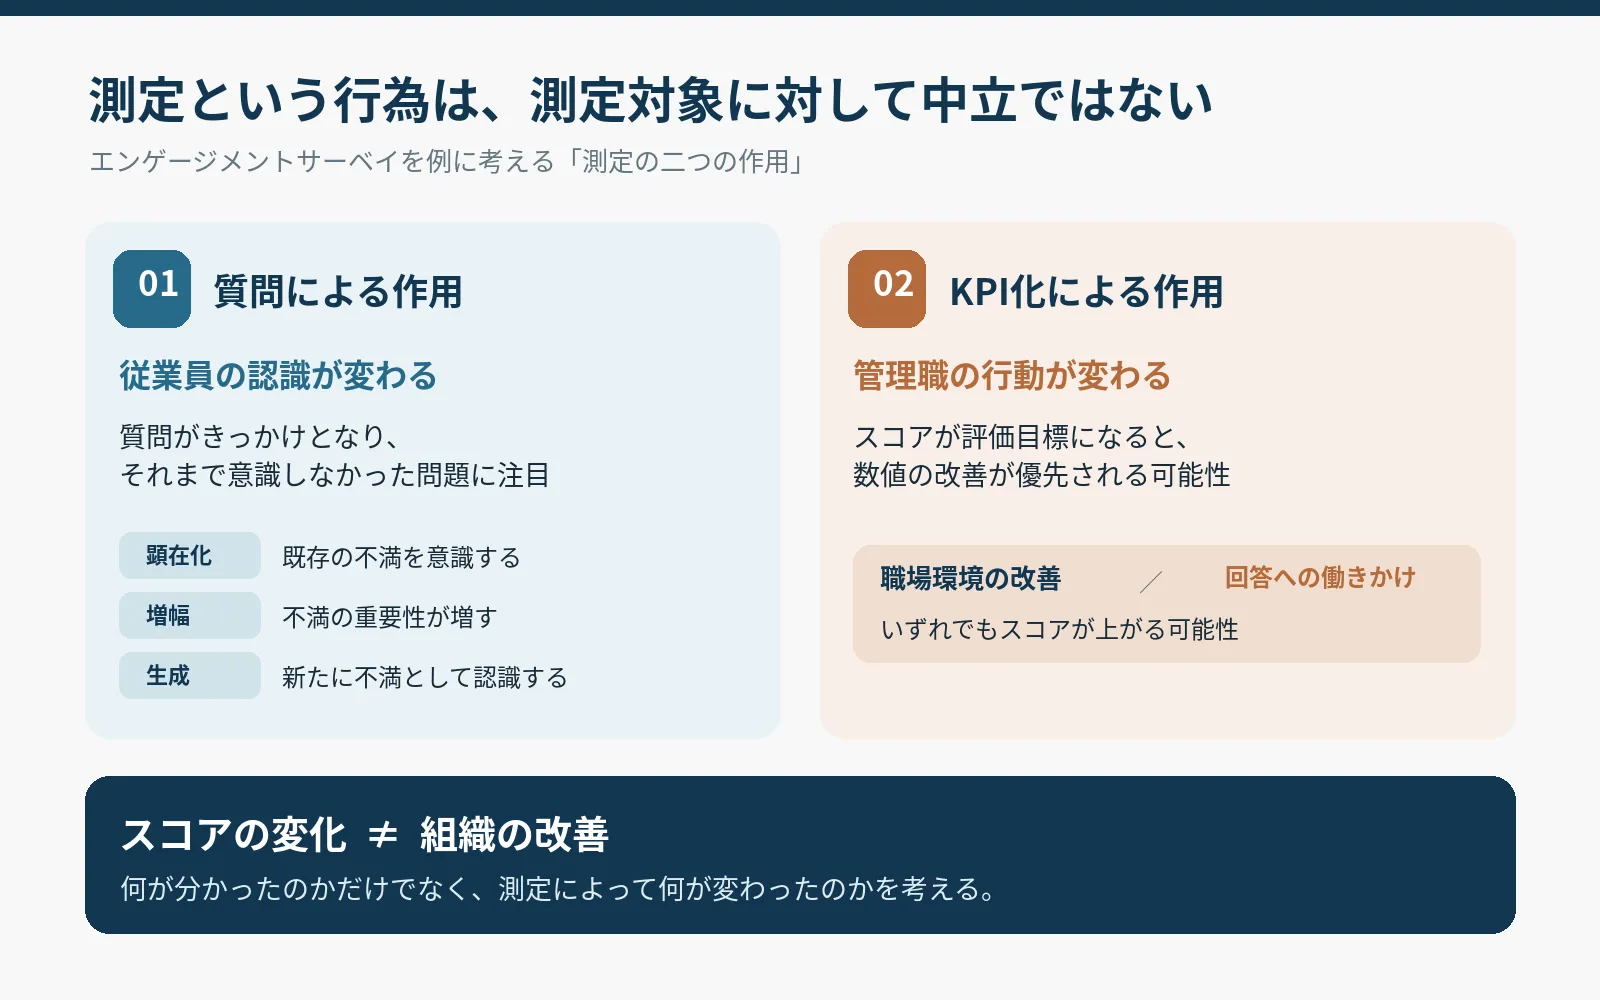
エンゲージメントサーベイは、その一例です。 質問すること自体が従業員の認識を変える可能性があり、測定結果を重要業績評価指標(KPI)にすることで、管理職が従業員の状態よりも数値の改善を優先する可能性もあります。
エンゲージメントサーベイを設計する際には、組織の状態を把握する働きと、認識や行動に影響する可能性を分けて考える必要があります。
質問が従業員の認識に与える影響
例えば、従業員に「現在の給与に満足していますか」と尋ねたとします。 それまで給与に特に不満を感じていなかった従業員でも、質問をきっかけに自分の待遇を考え始めるかもしれません。 同僚や同業他社の給与水準と比較し、自分の給与が適切なのかを疑問に思う可能性もあります。
質問すること自体が人間の行動に影響する現象は、心理学や消費者行動研究で知られています。 特定の行動について尋ねることがその後の行動に与える影響は、質問行動効果と呼ばれます。 このうち、行動の意図や満足度を測定することが実際の行動を変える現象は、単純測定効果として研究されてきました1。
DholakiaとMorwitz(2002)は、金融サービスの顧客を対象としたフィールド実験で、顧客満足度を測定することが、その後の購買行動や顧客との関係に影響することを示しました2。 また、Spangenbergら(2016)は、質問行動効果に関する51本の論文の104件の研究を統合したメタ分析を発表しています3。
ただし、質問によって購買行動が変わることと、職場への不満が生まれることは同じではありません。 エンゲージメントサーベイが不満を生成するという因果関係は、これらの研究だけでは証明できません。
質問がその後の行動を変えるという研究結果は、エンゲージメントサーベイも中立的な測定とは限らないことを示唆しています。 サーベイによって不満が明らかになっても、それが以前から存在していたものなのか、質問によって変化したものなのかを、回答結果だけで判断することはできません。
KPI化による測定指標の変質
もう一つの問題は、サーベイの結果を管理職の評価指標に利用することです。
例えば、エンゲージメントスコアを管理職の人事評価に組み込んだとします。 管理職は、担当組織のスコアを改善することで高い評価を得られるようになります。
本来期待されるのは、職場環境の改善や従業員との信頼関係の構築です。 しかし、スコアを上げること自体が目的になる可能性もあります。
数値を評価の目標にすると、人はその数値を上げるために行動します。 その結果、数値が上がっても、本来よくしたかった状態は変わらないことがあります。 この問題を考える手がかりが、Goodhartの法則です45。
例えば、管理職が業務負荷を軽減し、職場環境を改善した結果、エンゲージメントスコアが上昇したのであれば、指標は本来の目的に沿って機能しています。
一方、管理職が高い評価を付けるよう従業員に働きかけたり、調査直前だけ対応を変えたりした結果、スコアが上昇した場合、数値は改善していても、従業員の状態が改善したとは限りません。
こうした行動が実際にどの程度発生するかは検証が必要です。 Goodhartの法則だけで、エンゲージメントサーベイのKPI化がスコア操作を引き起こすと断定することはできません。
問題は、制度設計によって、本来の目的とは異なる行動にも合理性が生まれることです。 管理職にとって、従業員の状態を改善することと、サーベイのスコアを改善することが、必ずしも一致するとは限りません。
サーベイを設計するときに考慮すること
エンゲージメントサーベイのスコアが変化したとしても、従業員の状態が実際に変わったのか、測定制度によって回答や行動が変わったのかを区別することは容易ではありません。
だからといって、サーベイを実施しない方がよいという結論にはなりません。 従業員が直接伝えにくい問題を把握し、組織改善につなげるために、サーベイが役立つ場合もあります。
ただし、サーベイを設計する際には、質問項目の妥当性や信頼性に加えて、質問が回答者の認識を変える可能性と、結果の使い方が管理職の行動を変える可能性も考慮する必要があります。 例えば、スコアを管理職の人事評価に直結させるかどうかは、設計の段階で決められます。
エンゲージメントを測定することは、エンゲージメントを改善することと同義ではありません。
Footnotes
-
英語ではそれぞれ Question–Behavior Effect、Mere-Measurement Effect と呼ばれます。 ↩
-
Dholakia, U. M., & Morwitz, V. G. (2002). The Scope and Persistence of Mere-Measurement Effects: Evidence from a Field Study of Customer Satisfaction Measurement. Journal of Consumer Research, 29(2), 159–167. DOI: 10.1086/341568 ↩
-
Spangenberg, E. R., Kareklas, I., Devezer, B., & Sprott, D. E. (2016). A Meta-Analytic Synthesis of the Question–Behavior Effect. Journal of Consumer Psychology, 26(3), 441–458. DOI: 10.1016/j.jcps.2015.12.004 ↩
-
原典では金融政策を対象に、観察された統計的規則性は、管理のために圧力をかけると崩れやすいと指摘しています(ここでは趣旨を要約)。Goodhart, C. A. E. (1976). Problems of Monetary Management: The U.K. Experience. In Papers in Monetary Economics (Vol. I). Reserve Bank of Australia. 1975年の会議発表に基づく。RBAの公式文献目録 ↩
-
本文では、指標を目標にすると、本来知りたかった状態を表す指標として役立たなくなることがある、という一般化された考え方を紹介しています。Strathern, M. (1997). ‘Improving ratings’: audit in the British University system. European Review, 5(3), 305–321. DOI: 10.1017/S1062798700002660 ↩