
ストックオプションは、本当に報酬なのか
スタートアップの採用では、給与に加えてストックオプション(SO)が提示されることがあります。 企業が成長すれば、従業員も株価の上昇による利益を得られます。 創業初期の企業にとっては、現金支出を抑えながら人材を獲得する手段にもなります。
将来数千万円の利益を得られる可能性があると言われれば、魅力的に感じるかもしれません。 しかし、その利益を実現するには、企業の成長以外にもいくつもの条件があります。
SOの代わりに現金給与を受け取り、上場株式や投資信託で運用するという選択肢もあります。 両者を比較したとき、SOは従業員にとって合理的な報酬なのでしょうか。
ストックオプションの価値を決めるもの
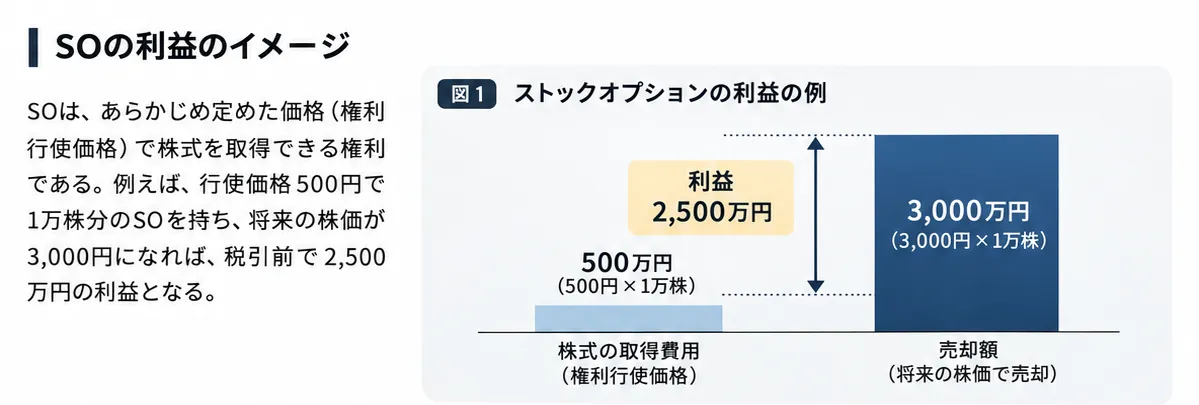
ストックオプション(SO)は、あらかじめ定められた価格で株式を取得できる権利です。 株式を取得する際に支払う金額を権利行使価格といいます。
例えば、行使価格500円で1万株分のSOを付与されたとします。 将来の株価が3,000円になれば、株式の取得費用500万円に対し、売却額は3,000万円となります。 税金や手数料を考慮しなければ、2,500万円の利益です。
ただし、この計算は株式を3,000円で売却できることを前提としています。 未上場企業では、資金調達時の評価額が上昇しても、その価格で株式を売却できるとは限りません。 IPOやM&Aによって株式を現金化する機会が訪れるまで、利益を実現できない場合があります。
SOの価値は、権利行使価格と将来の株価だけでは決まりません。 株価の変動、権利行使までの期間、退職時の取り扱いなども評価に影響します。
オプション価格理論では、こうした条件を考慮してオプションの価値を評価します。 しかし、理論上の評価額を、そのまま従業員にとっての報酬価値とみなすことはできません。 従業員は通常、SOを自由に売却できず、権利行使や退職に関する制約も受けるためです。
現金給与を受け取って投資するという選択肢
SOの価値を評価する場合、比較対象となるのは将来の株価だけではありません。 SOを受け取らず、現金給与を得ていた場合の経済的利益も比較する必要があります。
例えば、次の二つの報酬条件を考えます。
- A社:年収1,000万円にSOを付与
- B社:年収1,200万円でSOなし
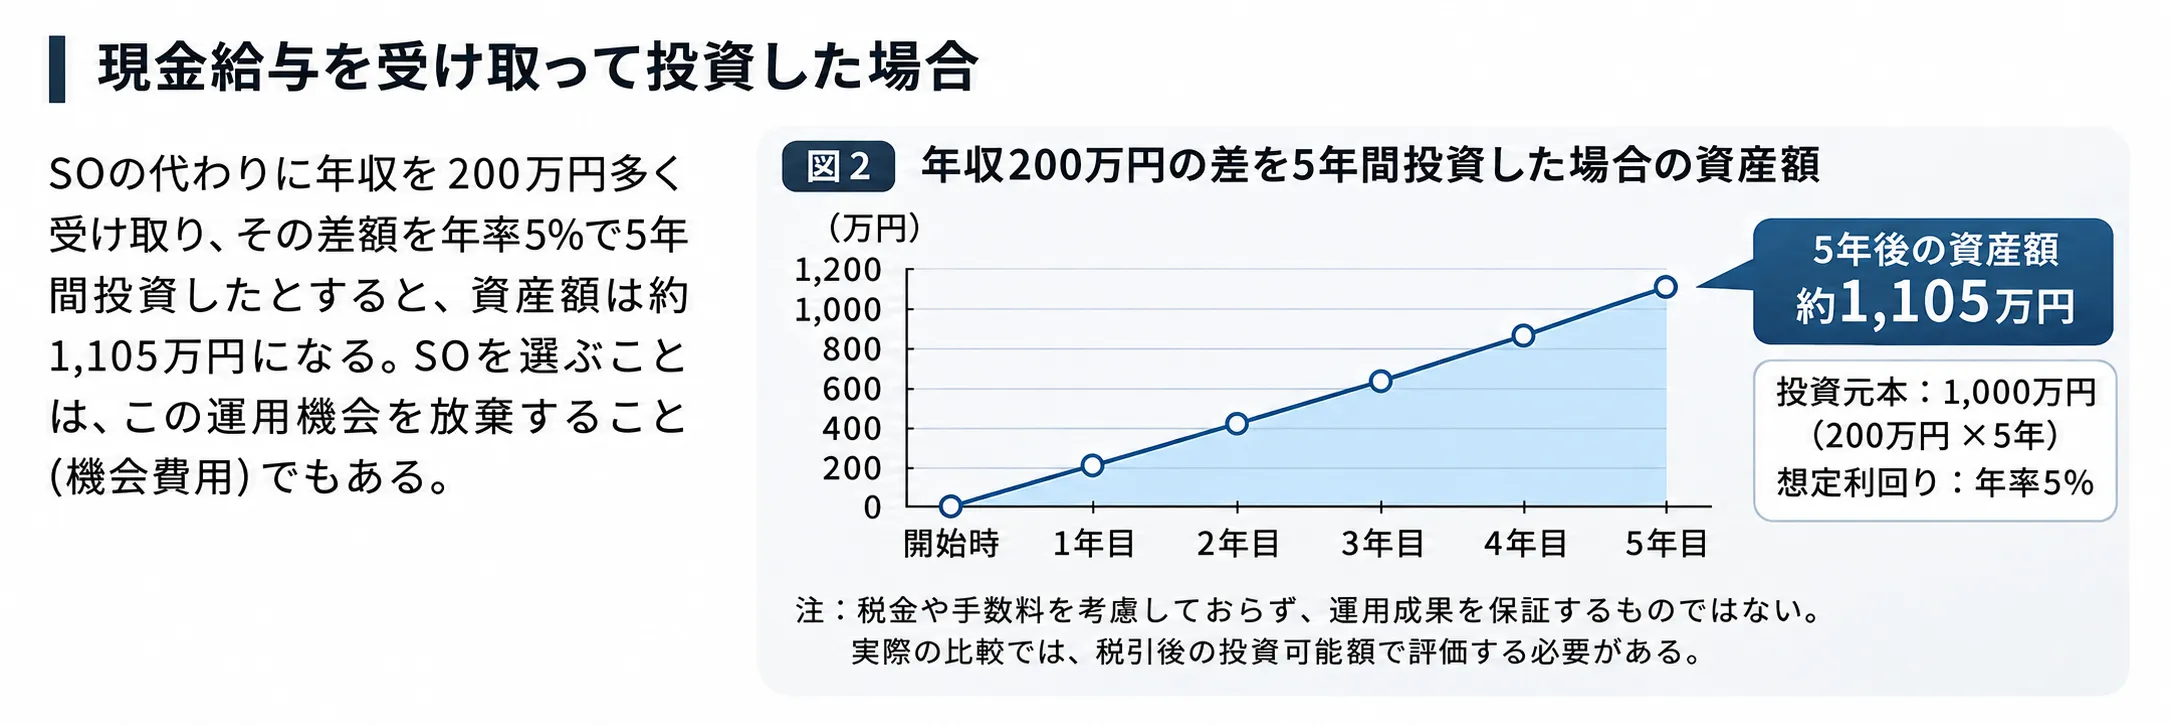
両社の仕事内容や雇用条件が同じだと仮定すると、A社を選ぶことで年間200万円の現金給与を受け取る機会を放棄することになります。 5年間では税引前で1,000万円の差が生じます。
この差額は、SOを選択することによる機会費用と考えられます。 機会費用とは、ある選択によって失われる、ほかの選択肢から得られたはずの利益です。
B社を選んだ従業員は、給与の差額を生活費に充てることも、預貯金として保有することもできます。 上場株式や投資信託で運用することも可能です。
仮に年間200万円を各年末に投資し、年率5%で運用できたとします。 5年間の投資元本は1,000万円で、5年後の資産額は約1,105万円になります1。
現金給与を受け取れば、従業員は資金の使い道を自分で決められます。 投資する場合でも、複数の企業や資産に分散できます。 上場株式や一般的な公募投資信託であれば、市場環境による制約はあるものの、必要に応じて比較的容易に売却できます。
これに対して、SOの投資対象は勤務先の株式に限られます。
もちろん、SOには大きな株価上昇によって高い利益を得られる可能性があります。 しかし、その期待利益を評価するのであれば、放棄した現金給与の運用可能性や、引き受ける追加リスクまで考慮する必要があります。
従業員はすでに勤務先に投資している
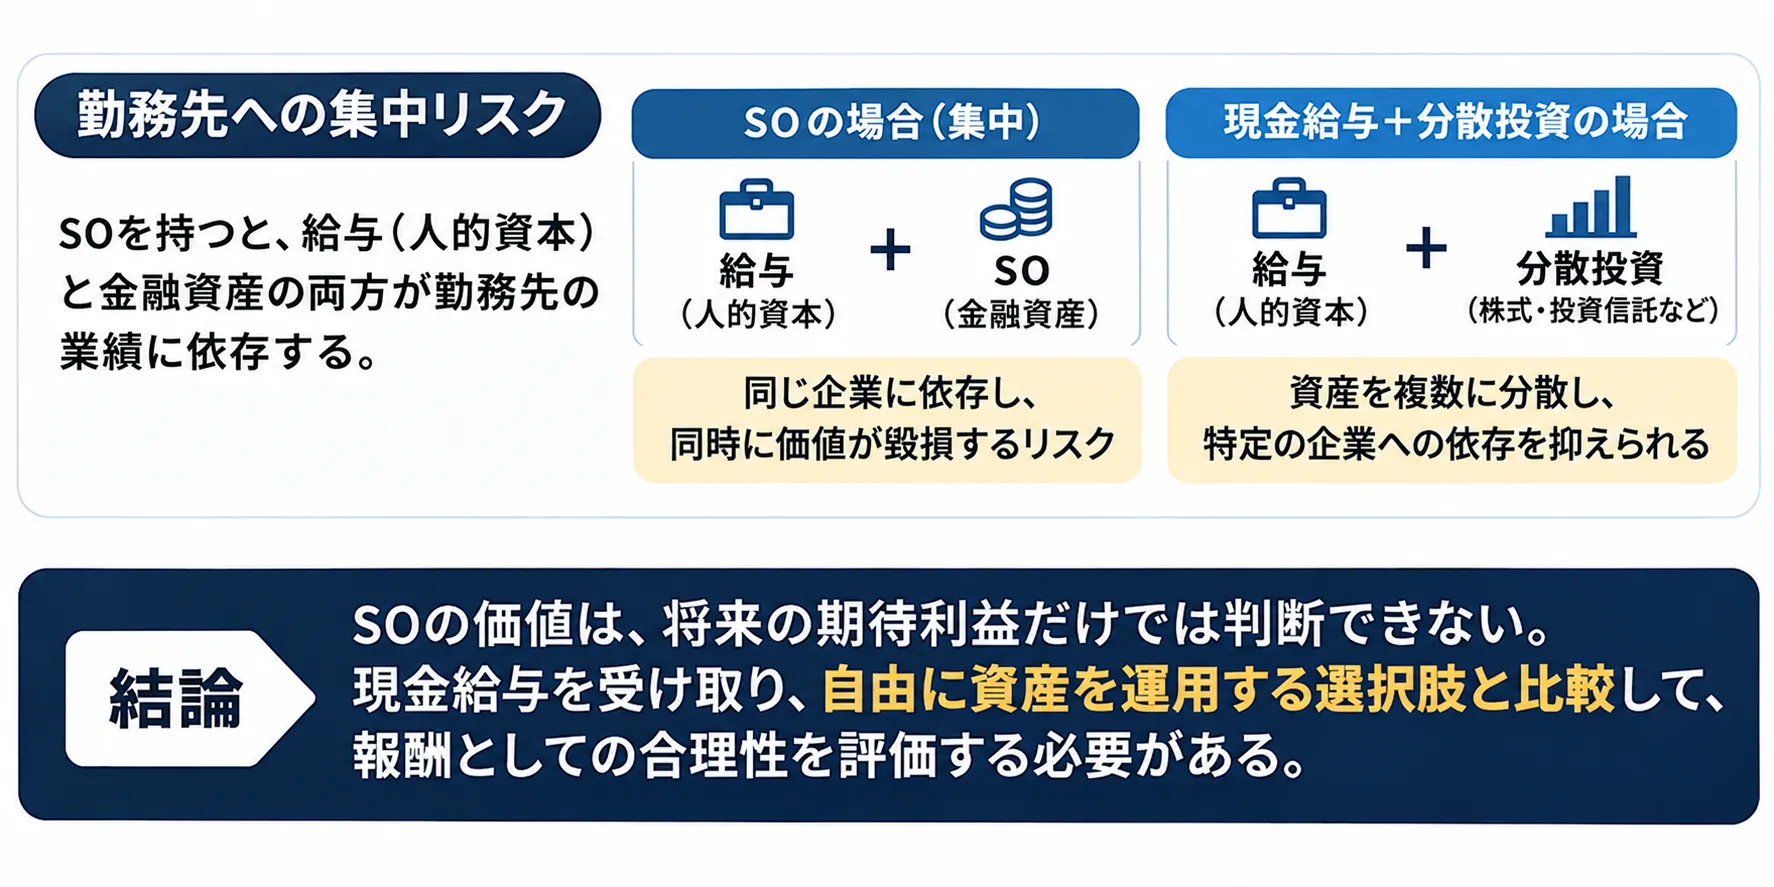
SOのリスクは、金融資産としての価値だけでは評価できません。
従業員は勤務先から給与を受け取り、そこで経験や技能を蓄積します。 こうした将来の所得を生み出す能力は、経済学では人的資本と呼ばれます。
人的資本は、勤務先の経営状況と無関係ではありません。 企業の業績が悪化すれば、給与の減額や雇用の喪失が起こり得ます。 その企業で培った技能や経験が、ほかの企業でも同じように評価されるとは限りません。
従業員がSOを保有すると、給与収入に加え、SOという金融資産の価値も勤務先の業績に依存することになります。
例えば、勤務先の業績が悪化して株価が下落した場合、SOの価値が減少するだけでなく、雇用も不安定になる可能性があります。 給与収入と金融資産が同時に影響を受けるため、家計全体のリスクが大きくなります。
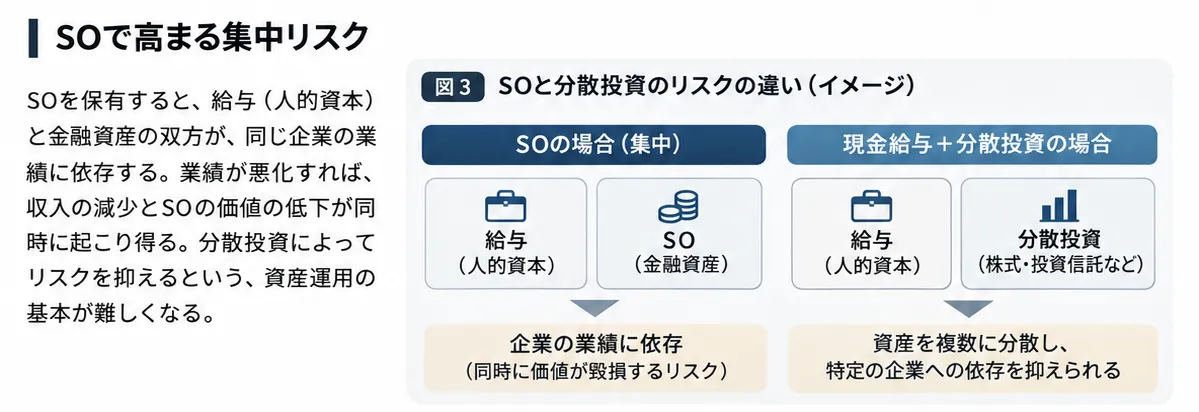
資産運用では、異なる値動きをする資産を組み合わせることで、特定の投資先に依存するリスクを抑えます。 これはMarkowitzのポートフォリオ理論で説明される分散投資の考え方です2。
しかし、従業員はSOの投資先を選択できません。 勤務先の企業価値に連動するという制度の性質上、金融資産と人的資本の集中を避けることが難しくなります。
HallとMurphyは、分散投資ができない経営者にとって、SOの主観的な価値が市場で評価されるオプション価値を下回り得ることを論じています3。 この研究は経営者を対象としていますが、勤務先の株式に資産を集中させる従業員にも共通する問題を示しています。
ストックオプションを報酬として評価するための判断材料
SOが従業員にとって合理的な報酬になるかどうかは、付与条件と代替となる報酬によって異なります。
現金給与の代替としてSOを受け取る場合には、放棄する給与の税引後価値と、SOから得られる利益を比較する必要があります。 権利行使に必要な資金、売却できる時期、退職時の取り扱いも判断材料になります。
一方、現金給与を減らさずに追加報酬としてSOを付与する場合には、給与を放棄するという機会費用は発生しません。 その場合でも、権利行使に伴う資金負担や、取得した株式を保有するリスクは残ります。
SOには、企業価値の向上に貢献した従業員が、その成果を経済的利益として享受できるという利点があります。 創業初期の企業では、現金給与だけでは実現できない報酬設計を可能にする場合もあります。 ただし、企業にとっては現金支出を抑えられる制度でも、従業員にとっては勤務先への集中リスクを負う制度になります。
SOの価値は、将来どれだけ利益が出るかという期待だけでは判断できません。 現金給与を受け取って自由に運用する選択肢と比べると、報酬としての合理性を評価しやすくなります。
Footnotes
-
この計算は税金や手数料を考慮しておらず、運用成果を保証するものでもありません。 実際に投資できるのは、給与から税金や社会保険料を差し引いた金額です。 SOとの比較では、両者の税引後の金額と、利益を受け取る時期を揃える必要があります。 ↩
-
Markowitz, H. (1952). Portfolio Selection. The Journal of Finance, 7(1), 77–91. https://doi.org/10.2307/2975974 ↩
-
Hall, B. J., & Murphy, K. J. (2002). Stock Options for Undiversified Executives. Journal of Accounting and Economics, 33(1), 3–42. https://doi.org/10.1016/S0165-4101(01)00050-7 ↩